Pour comparer deux voitures d’occasion en location avec option d’achat (LOA), ne vous arrêtez pas au premier loyer ni aux mensualités affichées. Additionnez tous les loyers, identifiez les frais et distinguez deux scénarios : restituer le véhicule ou exercer l’option d’achat. Un premier versement élevé peut alléger les mensualités sans réduire le coût total. La bonne comparaison repose sur une durée, un kilométrage et des prestations équivalents.
Pourquoi le premier loyer ne dit pas tout du prix
En LOA, vous utilisez une voiture pendant une durée déterminée et pouvez l’acheter au prix prévu dans le contrat. Le premier loyer peut être supérieur aux suivants : on parle alors de premier loyer majoré. Ce paiement initial réduit parfois les mensualités annoncées, mais il reste une dépense à intégrer au calcul.
Par exemple, un contrat affichant 200 € par mois après un premier versement important n’est pas nécessairement plus avantageux qu’un contrat à 270 € mensuels avec un faible versement initial. Tout dépend du nombre de loyers et des autres sommes exigibles.
La LOA repose sur un contrat de location assorti d’une possibilité de rachat. Le fonctionnement du leasing automobile permet de situer cette formule parmi les autres solutions avant d’examiner les montants.
Avant de confronter deux loyers, il est utile de sélectionner des voitures proches en âge, motorisation, kilométrage et équipement. Sur Vivacar, vous pouvez voir les véhicules d’occasion finançables et affiner la recherche avec plusieurs critères automobiles. Cette première sélection aide à comparer des véhicules adaptés au même usage ; demandez ensuite les conditions détaillées de chaque LOA, car un loyer affiché ne donne pas à lui seul le coût total.
Premier loyer majoré et dépôt de garantie : deux sommes différentes
Deux contrats peuvent demander une somme importante à la signature sans lui donner la même fonction. Il faut donc regarder comment chaque versement est nommé et traité contractuellement.
Le premier loyer majoré rémunère la location. Il est acquis au bailleur et ne revient pas au conducteur lorsque celui-ci restitue normalement le véhicule. Le dépôt de garantie, lorsqu’il existe, sert quant à lui de garantie d’exécution des obligations contractuelles. Il immobilise de la trésorerie, mais ne constitue pas automatiquement une dépense définitive.
En France, les règles officielles de LOA distinguent clairement le premier loyer majoré du dépôt de garantie : la majoration n’est pas remboursée lors d’une restitution, tandis que le dépôt est normalement récupérable sous réserve des conditions applicables.
En cas de rachat, le dépôt peut être imputé sur le prix à payer. Le décompte doit indiquer s’il est déjà déduit du solde annoncé, afin de ne pas le soustraire une deuxième fois.
Les obligations légales du bailleur précisées par la DGCCRF rappellent aussi qu’un concessionnaire intermédiaire ne peut collecter un dépôt pour le financeur que dans les conditions prévues au contrat et à son mandat.
À ne pas confondre : le premier loyer majoré participe au coût de location. Le dépôt de garantie est une somme immobilisée dont le remboursement ou l’imputation dépend de la fin du contrat et des éventuelles retenues justifiées.
Comment calculer et comparer le coût total de deux LOA
Commencez par déterminer le nombre exact de loyers. Si le contrat prévoit 36 loyers au total, dont un premier loyer majoré, vous devez additionner ce premier versement et les 35 loyers suivants, et non 36 mensualités supplémentaires.
La première formule permet de calculer les dépenses locatives prévues :
Coût des loyers = premier loyer + somme des autres loyers.
Ajoutez ensuite les frais certains qui ne figurent pas déjà dans les loyers. Les dépenses éventuelles liées notamment aux kilomètres supplémentaires ou aux dégradations facturables doivent être évaluées séparément : elles ne sont pas forcément dues.
Pour restituer la voiture, additionnez les loyers, les frais certains restant à votre charge et les frais de restitution effectivement dus. Si vous avez également comptabilisé le dépôt de garantie parmi vos sorties d’argent, retranchez la somme effectivement remboursée. Vous obtenez ainsi le coût net de la location. Le dépôt temporairement immobilisé doit être distingué d’une dépense définitive.
Pour racheter la voiture, additionnez les loyers, le prix contractuel de l’option d’achat et les frais applicables. Tenez compte du dépôt de garantie déjà versé : lorsqu’il est imputé sur le prix de rachat, ne le comptez pas deux fois. Vérifiez si le solde communiqué est présenté avant ou après cette imputation. Le résultat correspond alors à une dépense d’acquisition, et non au seul coût d’utilisation.
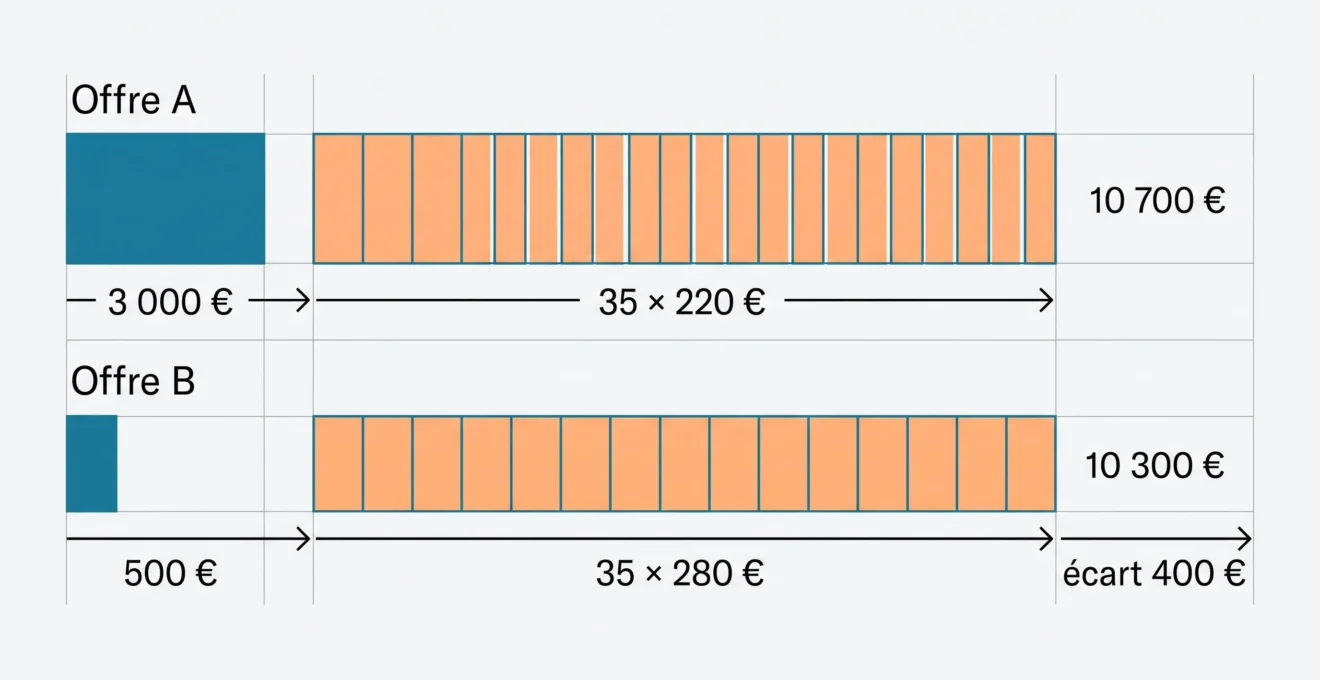
Voici un exemple entièrement fictif : deux contrats concernent un même véhicule théorique, avec une durée de 36 loyers, un kilométrage et des prestations identiques. Aucun dépôt de garantie ni frais annexe n’est inclus.
| Élément | Offre A | Offre B |
|---|---|---|
| Premier loyer | 3 000 € | 500 € |
| Loyers suivants | 35 × 220 € | 35 × 280 € |
| Total des loyers | 10 700 € | 10 300 € |
Le calcul donne 3 000 + (35 × 220) = 10 700 € pour A, contre 500 + (35 × 280) = 10 300 € pour B. L’offre B coûte donc 400 € de moins en loyers, malgré une mensualité ordinaire supérieure de 60 €. Ce résultat ne permet pas de départager les offres en cas de rachat, puisque les prix d’option ne sont pas précisés.
Les frais et conditions qui peuvent changer le résultat
Le total des loyers fournit un premier repère, mais une comparaison financière fiable exige aussi de lire les conditions de chaque contrat. Un loyer plus faible peut accompagner un kilométrage limité ou des prestations différentes.
En particulier, les kilomètres supplémentaires peuvent être facturés à la restitution. Des frais liés à l’état du véhicule ou à une restitution tardive peuvent également s’appliquer selon les clauses contractuelles. Leur montant doit être recherché dans les documents remis avant signature.
- Montant du premier loyer et qualification de chaque versement initial.
- Nombre total de loyers et durée du contrat.
- Kilométrage autorisé et tarif du dépassement.
- Dépôt de garantie et modalités de restitution.
- Prix de l’option d’achat et traitement du dépôt.
- Entretien, assistance et assurances réellement inclus.
- Frais de restitution et conséquences d’une sortie anticipée.
Demandez un récapitulatif écrit des sommes à payer au démarrage, pendant la location et à son terme. Comparez séparément les charges certaines et les frais possibles, sans considérer ces derniers comme déjà acquis.
En France, le véhicule doit être assuré au minimum en responsabilité civile. Des garanties supplémentaires peuvent être exigées par le contrat ou choisies pour mieux protéger le conducteur. Vérifiez si les assurances, l’entretien et l’assistance sont compris dans les loyers ou facturés séparément.
Enfin, examinez les conditions de résiliation anticipée. Même si vous prévoyez de conserver le véhicule jusqu’au terme, une sortie plus tôt peut entraîner des conséquences financières importantes.
Comparer aussi l’état et l’usage des voitures d’occasion
Deux LOA ne sont pas réellement comparables lorsque les voitures proposées présentent des écarts importants de kilométrage, d’ancienneté, de motorisation ou d’équipement. Ces caractéristiques influencent l’usage attendu et les dépenses qui peuvent rester à votre charge.
Commencez par définir vos besoins : trajets quotidiens, distance annuelle prévisible, chargement nécessaire et conditions de stationnement. Vous pourrez ensuite comparer des voitures destinées au même usage plutôt que deux mensualités isolées.
- Rapprocher les véhicules. Vérifiez motorisation, âge, kilométrage, équipement et usage prévu.
- Documenter leur état. Consultez les justificatifs disponibles, relevez l’état et conservez les documents utiles.
- Demander des conditions équivalentes. Obtenez des propositions LOA à durée, kilométrage et prestations comparables.
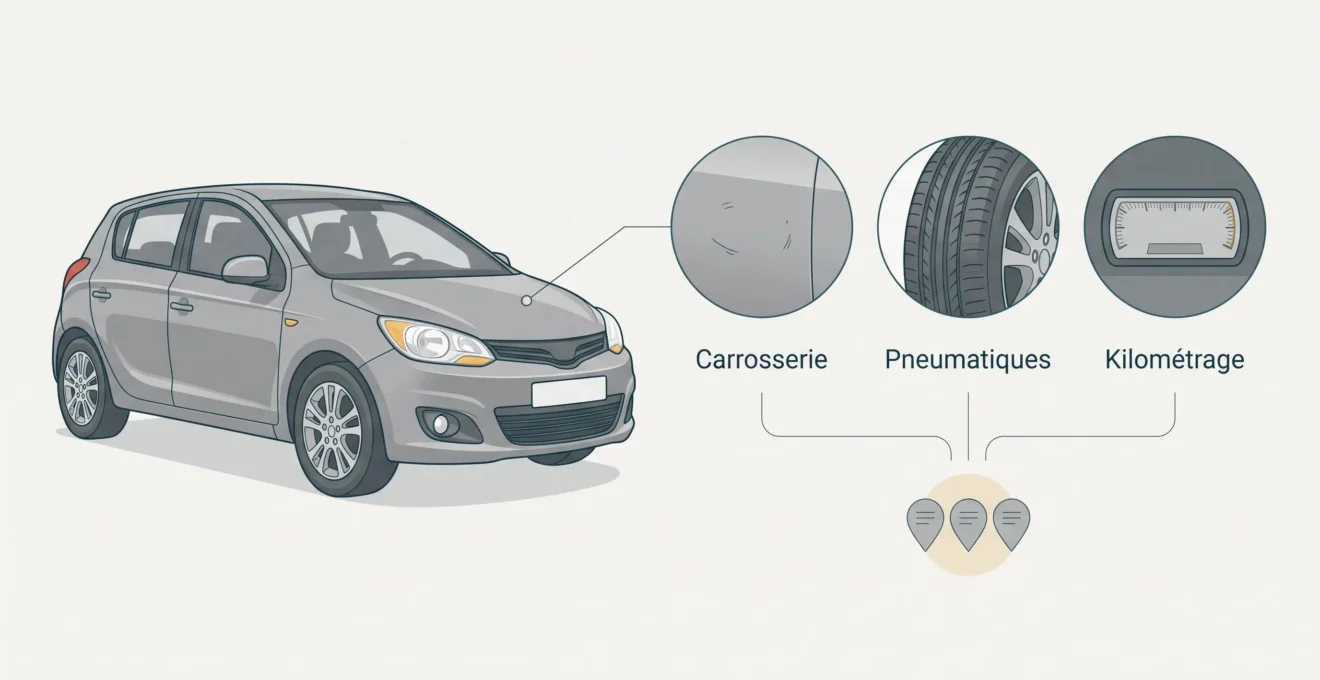
Lors de la prise en charge, examinez notamment la carrosserie, les pneumatiques et le kilométrage affiché. Conservez, dans la mesure du possible, un état des lieux contradictoire, des photographies datées et les justificatifs d’entretien. Ces éléments peuvent aider à discuter des frais réclamés au moment de la restitution.
LOA ou achat : garder le même périmètre de comparaison
Une LOA qui se termine par une restitution et un achat financé par crédit ne produisent pas le même résultat. Dans le premier cas, vous avez payé pour utiliser la voiture pendant une durée donnée. Dans le second, vous possédez un véhicule qui conserve éventuellement une valeur à la fin de cette période.
Pour comparer achat et LOA, retenez une même durée d’utilisation, des hypothèses similaires d’entretien et d’assurance, ainsi que les coûts de financement applicables. En cas d’achat, tenez aussi compte de la valeur estimée du véhicule à la fin de cette période, sans la considérer comme un prix de revente garanti. Cette différence de situation patrimoniale interdit de comparer uniquement les versements mensuels.
Choisir une LOA selon son coût réel
Le bon contrat n’est donc pas automatiquement celui qui demande le plus petit premier versement ou affiche les mensualités les plus basses. Retenez la proposition dont le coût correspond à votre scénario — restitution ou rachat — et dont l’effort financier initial reste compatible avec votre budget. Vérifiez enfin que la durée, le kilométrage et les prestations conviennent à votre utilisation réelle.
Avant de signer pour un véhicule précis, pensez également à vérifier une occasion certifiée et à examiner les contrôles ainsi que les documents réellement associés à la voiture.