Quelle banque propose le meilleur crédit pour acheter une voiture en 2026 ? Aucune ne peut être désignée comme la moins chère pour tous les emprunteurs : le résultat dépend notamment du montant financé, de la durée et des conditions proposées. Société Générale constitue néanmoins une option à considérer avec son Crédit Auto Expresso, accessible sans apport et doté de plusieurs possibilités d’aménagement des remboursements.
Pour savoir si cette solution vous convient, trois éléments sont déterminants : le coût total du financement, la souplesse du contrat et la protection juridique associée à l’achat du véhicule. Un taux attractif ne suffit pas toujours à faire le bon choix.
Comment reconnaître le meilleur crédit auto pour votre budget ?
Le meilleur crédit automobile n’est pas nécessairement celui qui affiche la mensualité la plus faible. Une durée de remboursement plus longue peut alléger chaque échéance tout en augmentant les intérêts payés au total.
Pour comparer plusieurs établissements, examinez quatre éléments :
- Le taux annuel effectif global (TAEG) : il intègre les intérêts et les frais obligatoires liés à l’obtention du crédit. C’est le principal indicateur permettant de comparer les coûts.
- Le montant total dû : il permet de mesurer la somme à rembourser sur la durée prévue, selon le périmètre indiqué dans l’offre.
- La mensualité : elle doit rester compatible avec votre budget après les dépenses courantes et les frais liés à la voiture.
- Les conditions contractuelles : frais éventuels, assurance facultative, possibilité de remboursement anticipé ou de modification des échéances.
La règle essentielle consiste à comparer le même montant emprunté sur la même durée, avec un traitement identique de l’assurance. Un prêt sur 36 mois et un autre sur 72 mois ne permettent pas de départager directement les banques en regardant uniquement leurs mensualités.
Avant de signer, utilisez également la fiche d’information précontractuelle : elle rassemble notamment le type de crédit, sa durée, le TAEG, les échéances et le montant total dû.
Pourquoi considérer le Crédit Auto Expresso de Société Générale ?
Le Crédit Auto Expresso permet de financer l’achat d’une voiture neuve ou d’occasion au moyen d’un prêt amortissable non affecté. Il présente plusieurs caractéristiques intéressantes pour organiser un achat automobile.
| Caractéristique | Conditions annoncées |
|---|---|
| Apport personnel | Aucun apport exigé |
| Montant | À partir de 1 000 € |
| Durée de remboursement | De 12 à 84 mois |
| Démarches | Simulation en ligne et possibilité de souscription numérique sous conditions |
L’absence d’apport permet d’envisager le financement sans mobiliser immédiatement une épargne importante. Elle ne dispense toutefois pas de vérifier sa capacité à supporter les mensualités. De même, la possibilité d’emprunter sur sept ans offre davantage de choix, mais une durée longue n’est pas systématiquement la solution la moins coûteuse.
La rapidité du parcours constitue un autre aspect de l’offre. SG annonce une réponse de principe immédiate pour les demandes allant jusqu’à 35 000 €. Cette réponse ne représente pas un accord définitif. Après acceptation de l’offre, les fonds peuvent être disponibles dès le huitième jour, sur demande et sous réserve des conditions applicables.
La signature électronique suppose notamment de disposer des accès et dispositifs de sécurité requis par la banque. Les mentions légales identifient par ailleurs Franfinance SA comme organisme prêteur, le dossier restant soumis à son acceptation.
Ces modalités facilitent potentiellement les démarches, mais elles ne suffisent pas à établir que le taux proposé sera inférieur à celui d’autres établissements.
Mensualités modulables, reports et remboursement anticipé : que permet le contrat ?
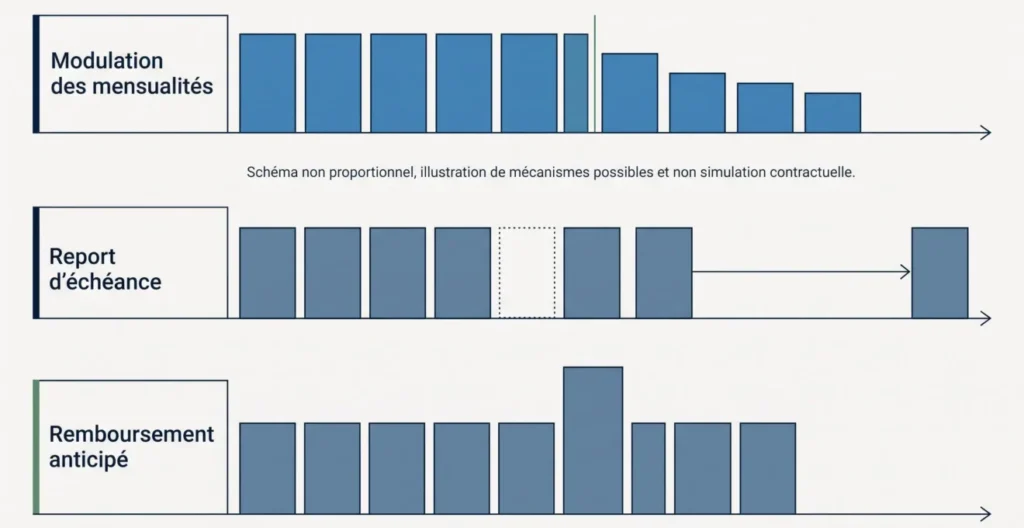
L’un des intérêts du Crédit Auto Expresso de Société Générale réside dans les différentes possibilités d’adapter les remboursements. Elles ne répondent cependant pas au même besoin et n’ont pas les mêmes conséquences financières.
1. Modifier ses mensualités. Le contrat prévoit la possibilité d’augmenter ou de diminuer les échéances à partir du quatrième mois, une fois par an et trois fois au maximum pendant le prêt. Cette adaptation s’effectue dans les limites contractuelles : l’allongement de la durée restante est limité à douze mois par modification, sans dépasser une durée totale de 84 mois. Des frais de modification sont mentionnés dans la documentation du produit.
Une baisse des mensualités peut soulager temporairement le budget, mais l’allongement éventuel de la durée peut augmenter les intérêts. À l’inverse, relever les mensualités peut permettre de rembourser plus rapidement.
2. Reporter une échéance. SG présente la possibilité de reporter une à trois mensualités par an, avec au moins trois mois entre deux demandes. Le report est annoncé sans frais de report, sous réserve des conditions du contrat. Cela ne signifie pas qu’il est financièrement neutre : le décalage des échéances peut prolonger le crédit et augmenter son coût total.
3. Rembourser par anticipation. La FAQ officielle indique que le remboursement anticipé, partiel ou total, est possible sans indemnité sur ce produit, conformément aux modalités annoncées. En cas de remboursement partiel, deux choix sont présentés : réduire la mensualité en conservant la durée ou raccourcir la durée en maintenant la mensualité.
Ces trois mécanismes répondent à des situations différentes : la modulation peut adapter durablement le niveau des échéances à un changement de budget, le report peut aider à traverser une difficulté temporaire et le remboursement anticipé permet d’utiliser une somme devenue disponible pour réduire le capital restant dû. Ces exemples illustrent leurs usages possibles, sans garantir l’acceptation d’une demande. Avant d’accepter une modification, demandez le nouvel échéancier et comparez avec la situation initiale le nombre et le montant des échéances restantes, les intérêts restant à payer et les éventuels frais de modification, afin d’en apprécier le coût.
Crédit non affecté ou crédit affecté : quelle différence lors de l’achat ?
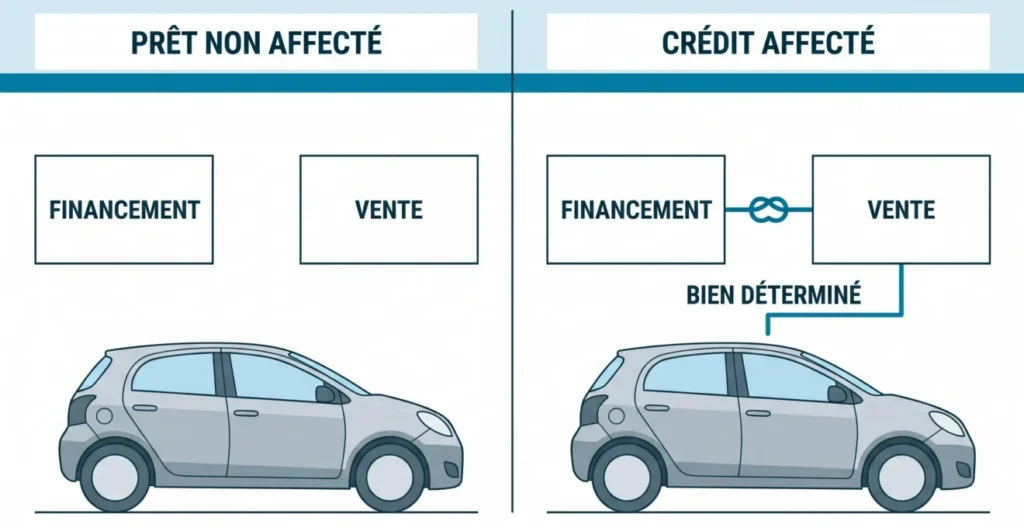
Voici une distinction importante : le Crédit Auto Expresso est un prêt non affecté. Bien qu’il soit présenté comme une solution de financement automobile, il ne bénéficie pas automatiquement du lien juridique entre vente et crédit propre au crédit affecté.
| Critère | Prêt non affecté | Crédit affecté |
|---|---|---|
| Utilisation des fonds | Utilisation libre, dans les conditions du contrat | Financement d’un achat précisément désigné |
| Lien avec la vente | Pas de liaison automatique propre au crédit affecté | Crédit juridiquement lié à l’achat |
| Refus du financement | Pas d’annulation automatique de la vente sur ce seul fondement | Annulation de la vente dans le cadre du dispositif légal |
Selon les règles du crédit affecté, le remboursement de ce type de financement commence à la livraison du bien. Si le crédit est refusé, l’opération de vente correspondante est annulée dans les conditions prévues.
Avec un prêt personnel non affecté, l’emprunteur dispose d’une plus grande liberté d’utilisation des fonds, mais ne bénéficie pas automatiquement de ce mécanisme de liaison. Cela ne signifie pas qu’il serait privé de tout recours en cas de litige avec le vendeur.
Cette différence mérite une attention particulière lorsque le véhicule n’est pas encore livré. Il est préférable d’examiner les clauses du bon de commande, les conditions de financement et le calendrier de mise à disposition des fonds avant de s’engager.
Comment comparer une offre Société Générale avant de signer ?
Pour déterminer si ce financement est adapté, mieux vaut procéder par étapes plutôt que se fier à une seule mensualité annoncée.
- Fixez le montant à financer. Tenez compte du prix du véhicule, de votre apport éventuel et de la réserve que vous souhaitez conserver. Définissez ensuite une mensualité compatible avec l’assurance automobile, l’entretien et les autres charges.
- Réalisez une simulation SG. Choisissez le capital et la durée envisagés. Examinez le TAEG proposé, les échéances et le montant total à rembourser, ainsi que les conditions de l’assurance facultative si vous souhaitez y souscrire.
- Demandez au moins deux offres supplémentaires. Comparez des propositions personnalisées pour un montant et une durée identiques. Une banque concurrente peut présenter un coût inférieur ou des conditions contractuelles mieux adaptées à votre achat.
- Contrôlez les documents avant de signer. Vérifiez les frais, les possibilités de remboursement anticipé, la nature affectée ou non du crédit et les conditions de mise à disposition des fonds.
Pour constituer une demande, des justificatifs d’identité, de domicile, de revenus et, selon la situation, des informations sur les crédits existants peuvent être nécessaires. La liste exacte varie selon le dossier.
La comparaison doit aussi tenir compte de la vente elle-même : acheter une voiture déjà disponible ou un véhicule dont la livraison est prévue ultérieurement ne présente pas nécessairement les mêmes enjeux. Pour approfondir ces points, consultez les précautions à prendre pour un financement auto.
Quelle banque choisir finalement pour son crédit auto ?
Le Crédit Auto Expresso constitue un choix à envisager si vous souhaitez financer une voiture sans apport, si ses possibilités d’aménagement des remboursements répondent à vos besoins et si le coût de votre proposition personnalisée reste compétitif. Sa souplesse peut compter dans la décision, mais elle ne démontre pas à elle seule un avantage tarifaire.
Le bon choix repose sur une proposition personnalisée et sur les conditions réelles de l’achat. Au-delà du coût comparé des offres, la nature du crédit peut faire la différence : si votre voiture n’est pas encore livrée et que la liaison juridique entre vente et financement est déterminante, un crédit affecté mérite une attention particulière.
Une autre banque peut également être préférable lorsqu’elle présente une proposition réellement comparable moins coûteuse ou des conditions mieux adaptées. Retenir SG n’est donc pas une question de classement général, mais d’équilibre entre le coût du crédit, la souplesse de remboursement et la protection recherchée lors de l’achat.